
Najniższa krajowa 2027 – netto, brutto, stawka godzinowa i koszt pracodawcy
Data dodania: 22 września, 2026
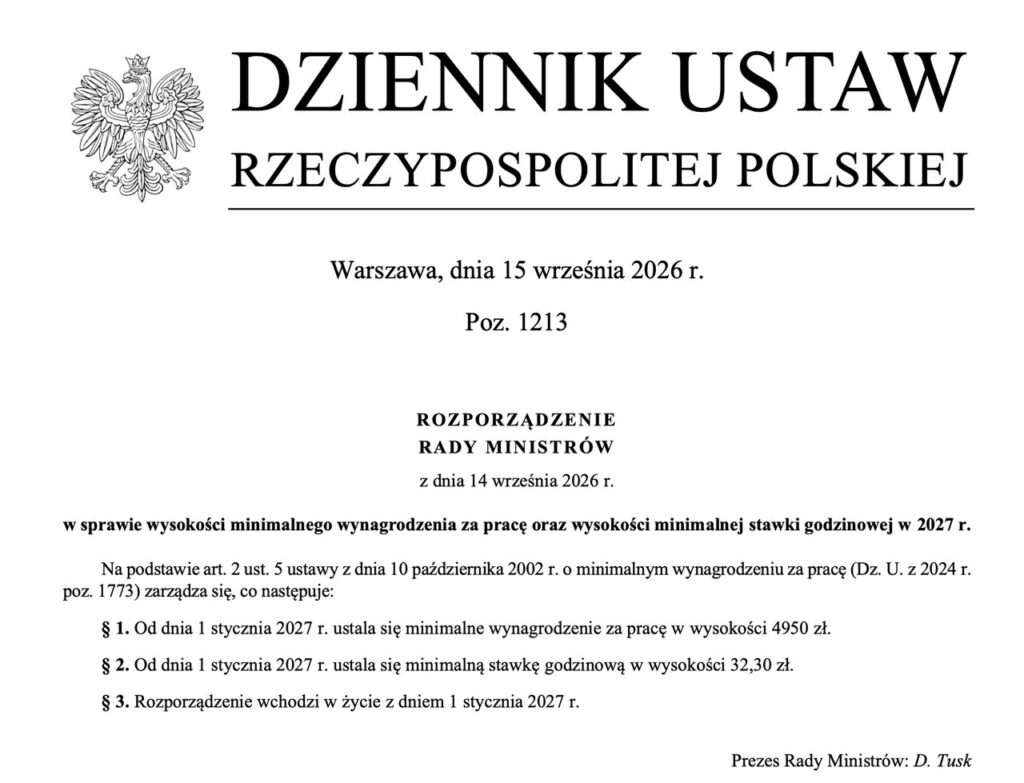
Od 1 stycznia 2027 r. minimalne wynagrodzenie za pracę wyniesie 4 950 zł brutto miesięcznie, a minimalna stawka godzinowa – 32,30 zł brutto. To już ostateczne kwoty, a nie rządowa propozycja. Zostały ustalone w rozporządzeniu Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. (Dz.U. 2026 poz. 1213). Rozporządzenie zostało ogłoszone 15 września 2026 r. i wejdzie w życie 1 stycznia 2027 r.
„Najniższa krajowa” to potoczne określenie minimalnego wynagrodzenia za pracę. W 2027 r. będzie ono o 144 zł, czyli o 3%, wyższe niż w 2026 r. Z kolei minimalna stawka godzinowa wzrośnie z 31,40 zł do 32,30 zł brutto.
Stan prawny: 22 września 2026 r.
Zagadnienia poruszane w artykule:
Najniższa krajowa 2027 – najważniejsze kwoty
| Parametr | 2027 r. |
|---|---|
| Minimalne wynagrodzenie za pracę | 4 950 zł brutto |
| Orientacyjne wynagrodzenie netto | ok. 3 703,93 zł |
| Minimalna stawka godzinowa | 32,30 zł brutto |
| Orientacyjny koszt pracodawcy | ok. 5 963,77 zł |
| Minimalne wynagrodzenie przy 1/2 etatu | 2 475 zł brutto |
| Wzrost minimalnego wynagrodzenia względem 2026 r. | 144 zł, czyli 3% |
Kwota 4 950 zł dotyczy pracownika zatrudnionego w pełnym miesięcznym wymiarze czasu pracy. Zgodnie z art. 6 ust. 1 ustawy z 10 października 2002 r. o minimalnym wynagrodzeniu za pracę wynagrodzenie takiego pracownika nie może być niższe od obowiązującej wysokości minimalnego wynagrodzenia.
Najniższa krajowa 2027 – ile brutto i netto?
Minimalne wynagrodzenie brutto od 1 stycznia 2027 r. wyniesie 4 950 zł. Kwota netto zależy jednak od indywidualnej sytuacji pracownika.
Przy standardowych założeniach, czyli dla pracownika zatrudnionego na pełny etat, który ukończył 26 lat, złożył PIT-2, korzysta z podstawowych kosztów uzyskania przychodu w wysokości 250 zł i nie uczestniczy w PPK, wynagrodzenie wyniesie około 3 703,93 zł netto.
Orientacyjne wyliczenie wygląda następująco:
| Składnik | Kwota |
|---|---|
| Wynagrodzenie brutto | 4 950,00 zł |
| Składka emerytalna pracownika – 9,76% | 483,12 zł |
| Składka rentowa pracownika – 1,5% | 74,25 zł |
| Składka chorobowa – 2,45% | 121,28 zł |
| Składka zdrowotna | ok. 384,42 zł |
| Zaliczka na PIT | ok. 183,00 zł |
| Wynagrodzenie netto | ok. 3 703,93 zł |
Wyliczenie netto ma charakter orientacyjny. Inna kwota może wynikać m.in. z uczestnictwa w PPK, stosowania podwyższonych kosztów uzyskania przychodu, ulg podatkowych, wieku pracownika czy niezłożenia PIT-2. Kwota została obliczona według zasad podatkowo-składkowych obowiązujących na dzień aktualizacji artykułu.
Wynagrodzenie pracownika i całościowy koszt pracodawcy przy konkretnej kwocie wynagrodzenia możesz sprawdzić w kalkulatorze wynagrodzeń HRappka.
Najniższa krajowa 2026 a 2027 – porównanie
W 2026 r. minimalne wynagrodzenie wynosi 4 806 zł brutto, a minimalna stawka godzinowa 31,40 zł brutto. Od 1 stycznia 2027 r. obie wartości wzrosną.
| Parametr | 2026 r. | 2027 r. | Zmiana |
|---|---|---|---|
| Minimalne wynagrodzenie brutto | 4 806 zł | 4 950 zł | +144 zł |
| Orientacyjne netto | 3 605,85 zł | 3 703,93 zł | +98,08 zł |
| Minimalna stawka godzinowa | 31,40 zł | 32,30 zł | +0,90 zł |
| Orientacyjny koszt pracodawcy | 5 790,28 zł | 5 963,77 zł | +173,49 zł |
Minimalne wynagrodzenie wzrośnie więc o 3% rok do roku. Dla pracownika oznacza to w standardowym wariancie około 98 zł więcej netto miesięcznie, natomiast dla pracodawcy koszt jednego etatu na płacy minimalnej zwiększy się o około 173,49 zł miesięcznie.
Więcej o obecnie obowiązujących stawkach przeczytasz w artykule najniższa krajowa 2026.
Jak ustalono minimalne wynagrodzenie na 2027 rok?
Zasady ustalania płacy minimalnej określa ustawa z 10 października 2002 r. o minimalnym wynagrodzeniu za pracę.
Rada Ministrów przedstawia Radzie Dialogu Społecznego propozycję minimalnego wynagrodzenia oraz minimalnej stawki godzinowej na kolejny rok. W negocjacjach uczestniczą przedstawiciele strony rządowej, pracowników i pracodawców.
W przypadku stawek na 2027 r. Rada Dialogu Społecznego nie uzgodniła wspólnego stanowiska w ustawowym terminie. Zgodnie z art. 2 ust. 5 ustawy wysokość obu stawek musiała więc zostać ustalona przez Radę Ministrów w drodze rozporządzenia do 15 września 2026 r.
Rada Ministrów przyjęła rozporządzenie 14 września 2026 r. Ustalono w nim od 1 stycznia 2027 r. minimalne wynagrodzenie w wysokości 4 950 zł oraz minimalną stawkę godzinową w wysokości 32,30 zł. Akt został opublikowany w Dzienniku Ustaw pod pozycją 1213.
Czy 4 950 zł musi być wynagrodzeniem zasadniczym?
Nie. Minimalne wynagrodzenie za pracę nie jest tym samym co minimalne wynagrodzenie zasadnicze.
Zgodnie z art. 6 ust. 4 ustawy o minimalnym wynagrodzeniu przy sprawdzaniu, czy pracownik osiągnął ustawowe minimum, uwzględnia się składniki wynagrodzenia i inne świadczenia wynikające ze stosunku pracy, które zgodnie z zasadami statystyki GUS są zaliczane do wynagrodzeń osobowych, z wyjątkiem składników wyraźnie wyłączonych w ustawie. Oznacza to, że w określonych przypadkach do minimalnego wynagrodzenia mogą być wliczane np. premie lub nagrody.
Nie oznacza to jednak, że każdy składnik wynagrodzenia może służyć do uzupełnienia pensji do wysokości 4 950 zł.
Czego nie wlicza się do minimalnego wynagrodzenia?
Art. 6 ust. 5 ustawy o minimalnym wynagrodzeniu wskazuje zamknięty katalog składników, których nie uwzględnia się przy ustalaniu, czy pracownik otrzymał co najmniej minimalne wynagrodzenie. Są to:
- nagroda jubileuszowa; odprawa pieniężna przysługująca w związku z przejściem na emeryturę lub rentę z tytułu niezdolności do pracy; wynagrodzenie za pracę w godzinach nadliczbowych; dodatek za pracę w porze nocnej; dodatek za staż pracy; dodatek za szczególne warunki pracy.
Przykład: pracownik zatrudniony na pełny etat otrzymuje w 2027 r. 4 700 zł wynagrodzenia uwzględnianego przy porównaniu z płacą minimalną oraz 400 zł wynagrodzenia za nadgodziny. Mimo że łącznie otrzyma 5 100 zł brutto, wymóg dotyczący minimalnego wynagrodzenia nie zostanie spełniony, ponieważ wynagrodzenia za godziny nadliczbowe nie wlicza się do ustawowego minimum.
W takim przypadku pracownikowi przysługuje wyrównanie do wysokości minimalnego wynagrodzenia, czyli w tym przykładzie 250 zł, niezależnie od należnego wynagrodzenia za nadgodziny. Zasady wypłacania wyrównania określa art. 7 ustawy o minimalnym wynagrodzeniu.
Więcej o zasadach rozliczania pracy nadliczbowej przeczytasz w artykule wynagrodzenie za nadgodziny – jak je obliczyć?.
Najniższa krajowa 2027 przy niepełnym etacie
Pracownik zatrudniony na część etatu również jest objęty ochroną wynikającą z przepisów o minimalnym wynagrodzeniu. Kwotę ustala się jednak proporcjonalnie do wymiaru czasu pracy.
Zgodnie z art. 8 ust. 1 ustawy o minimalnym wynagrodzeniu przy niepełnym miesięcznym wymiarze czasu pracy wysokość minimalnego wynagrodzenia ustala się proporcjonalnie do liczby godzin przypadających pracownikowi do przepracowania w danym miesiącu.
Przy standardowym wymiarze etatu wartości odpowiadają:
| Wymiar czasu pracy | Minimalne wynagrodzenie w 2027 r. |
|---|---|
| Pełny etat | 4 950 zł brutto |
| 3/4 etatu | 3 712,50 zł brutto |
| 1/2 etatu | 2 475 zł brutto |
| 1/4 etatu | 1 237,50 zł brutto |
Więcej informacji znajdziesz w naszym poradniku dotyczącym pracy na część etatu.
Minimalna stawka godzinowa 2027 – dla kogo wynosi 32,30 zł?
Minimalne wynagrodzenie za pracę i minimalna stawka godzinowa to dwa różne mechanizmy.
Kwota 4 950 zł brutto dotyczy pracowników zatrudnionych na umowę o pracę w pełnym miesięcznym wymiarze czasu pracy.
Natomiast 32,30 zł brutto za godzinę to minimalna stawka godzinowa stosowana do określonych umów zlecenia, o których mowa w art. 734 Kodeksu cywilnego, oraz umów o świadczenie usług, do których stosuje się przepisy o zleceniu zgodnie z art. 750 Kodeksu cywilnego.
Ochroną są objęte nie tylko osoby fizyczne nieprowadzące działalności gospodarczej, ale również określone osoby samozatrudnione – wykonujące działalność osobiście i niezatrudniające pracowników ani zleceniobiorców.
Minimalna stawka godzinowa nie dotyczy pracowników zatrudnionych na umowę o pracę. W przypadku stosunku pracy ustawową gwarancją jest miesięczne minimalne wynagrodzenie. Przeliczeniowa stawka godzinowa pracownika może więc w poszczególnych miesiącach być inna w zależności od liczby godzin przypadających do przepracowania.
Klasyczna umowa o dzieło również co do zasady nie jest objęta minimalną stawką godzinową. Więcej o różnicach pomiędzy poszczególnymi kontraktami przeczytasz w artykule o umowach cywilnoprawnych.
Czy minimalna stawka godzinowa obowiązuje przy każdym zleceniu?
Nie. Ustawa przewiduje wyjątki.
Minimalnej stawki godzinowej nie stosuje się m.in. w przypadku umów, w których przyjmujący zlecenie sam decyduje jednocześnie o miejscu i czasie wykonywania zlecenia lub świadczenia usług oraz otrzymuje wyłącznie wynagrodzenie prowizyjne. Ustawa przewiduje również szczególne wyłączenia dotyczące określonych usług opiekuńczych. Szczegółowy katalog znajduje się w art. 8d ustawy o minimalnym wynagrodzeniu za pracę.
Jak potwierdzać liczbę godzin przy umowie zleceniu?
Przy umowach objętych minimalną stawką godzinową strony powinny określić w umowie sposób potwierdzania liczby godzin wykonania zlecenia lub świadczenia usług.
Jeżeli umowa tego nie określa, osoba wykonująca zlecenie przedstawia informację o liczbie godzin w formie pisemnej, elektronicznej lub dokumentowej przed terminem wypłaty wynagrodzenia. Nie musi więc chodzić o klasyczną ewidencję czasu pracy stosowaną wobec pracowników.
Dokumenty dotyczące sposobu potwierdzania oraz liczby godzin należy przechowywać przez 3 lata od dnia, w którym wynagrodzenie stało się wymagalne, zgodnie z art. 8c ustawy o minimalnym wynagrodzeniu.
Ile wyniesie koszt pracodawcy przy najniższej krajowej w 2027 r.?
Wynagrodzenie brutto 4 950 zł nie jest pełnym kosztem zatrudnienia ponoszonym przez pracodawcę. Do kwoty brutto dochodzą składki finansowane po stronie firmy.
Przy przykładowej składce wypadkowej w wysokości 1,67%, naliczaniu składek na Fundusz Pracy, Fundusz Solidarnościowy i FGŚP oraz bez wpłat do PPK orientacyjny koszt wygląda następująco:
| Składnik | Koszt pracodawcy |
|---|---|
| Wynagrodzenie brutto | 4 950,00 zł |
| Składka emerytalna – 9,76% | 483,12 zł |
| Składka rentowa – 6,5% | 321,75 zł |
| Składka wypadkowa – przykładowo 1,67% | 82,67 zł |
| Fundusz Pracy i Fundusz Solidarnościowy – 2,45% | 121,28 zł |
| FGŚP – 0,1% | 4,95 zł |
| Łączny koszt | ok. 5 963,77 zł |
Rzeczywisty koszt konkretnego pracownika może być inny. Wpływ mają m.in. właściwa dla płatnika stopa składki wypadkowej, ewentualne zwolnienie z opłacania składek na FP i FS oraz uczestnictwo pracownika w PPK. Przy podstawowej wpłacie pracodawcy do PPK wynoszącej 1,5% wynagrodzenia należy doliczyć kolejne 74,25 zł miesięcznie.
Co jeszcze zmieni wyższa płaca minimalna w 2027 roku?
Podwyżka minimalnego wynagrodzenia wpływa nie tylko na pensje osób otrzymujących najniższe wynagrodzenie.
Jednym z przykładów jest dodatek za pracę w porze nocnej. Zgodnie z art. 151⁸ § 1 Kodeksu pracy za każdą godzinę pracy w porze nocnej przysługuje dodatek w wysokości 20% stawki godzinowej wynikającej z minimalnego wynagrodzenia. Jego wysokość różni się więc w poszczególnych miesiącach w zależności od wymiaru czasu pracy.
Minimalne wynagrodzenie wpływa również na maksymalną wysokość odprawy przysługującej na podstawie ustawy z 13 marca 2003 r. o szczególnych zasadach rozwiązywania z pracownikami stosunków pracy z przyczyn niedotyczących pracowników. Zgodnie z art. 8 ust. 4 ustawy odprawa nie może przekroczyć 15-krotności minimalnego wynagrodzenia. Przy stawce 4 950 zł maksymalny ustawowy limit wyniesie w 2027 r. 74 250 zł.
Od wysokości minimalnego wynagrodzenia zależy również podstawa preferencyjnych składek społecznych dla części przedsiębiorców. ZUS wskazuje, że nie może ona być niższa niż 30% minimalnego wynagrodzenia. W 2027 r. będzie to zatem 1 485 zł. Składka zdrowotna jest ustalana odrębnie i nie należy jej dodawać do tej kwoty według tych samych zasad.
Co dział kadr powinien sprawdzić przed 1 stycznia 2027 r.?
Podwyżka płacy minimalnej wymaga nie tylko zmiany jednej wartości w systemie płacowym. Przed wejściem nowych stawek warto przeprowadzić przegląd danych kadrowo-płacowych.
| Obszar | Co warto zrobić? |
|---|---|
| Umowy o pracę | Sprawdzić pracowników, których wynagrodzenie po uwzględnieniu składników wliczanych do minimum byłoby niższe niż 4 950 zł |
| Niepełne etaty | Zweryfikować minimalne wynagrodzenie proporcjonalnie do wymiaru czasu pracy |
| Umowy zlecenia | Sprawdzić, czy wynagrodzenie zapewnia co najmniej 32,30 zł brutto za każdą godzinę objętą regulacją |
| Umowy wymagające zmiany | Ustalić, czy wynagrodzenie zostało wpisane kwotowo i czy konieczna będzie pisemna zmiana warunków |
| Budżet wynagrodzeń | Uwzględnić wzrost kosztów pracodawcy oraz ewentualny wpływ podwyżki na pozostałe poziomy wynagrodzeń |
| Dodatki i limity | Zaktualizować wartości zależne od płacy minimalnej, np. dodatek nocny |
| System kadrowo-płacowy | Upewnić się, że parametry obowiązujące od 1 stycznia 2027 r. zostały prawidłowo skonfigurowane |
Najniższa krajowa 2027 a HRappka – jak przygotować kadry i płace?
Przy zmianach płacy minimalnej szczególnego znaczenia nabiera poprawność danych zapisanych w umowach i systemie kadrowo-płacowym. Ręczne kontrolowanie wynagrodzeń, wymiarów etatu i dokumentów przy większej liczbie pracowników łatwo prowadzi do pomyłek.
Program kadrowo-płacowy HRappka pozwala prowadzić dane kadrowe i rozliczenia wynagrodzeń w jednym systemie, a także usprawnia przygotowywanie dokumentów związanych ze zmianami warunków zatrudnienia. Dzięki temu dział kadr może szybciej zweryfikować dane pracowników i przygotować się do nowych stawek obowiązujących od 1 stycznia 2027 r.
Zmiana płacy minimalnej to również dobry moment na kontrolę umów, regulaminów i innych dokumentów płacowych. Więcej o dokumentacji przeczytasz w artykule dokumenty potrzebne do zatrudnienia pracownika.
Najniższa krajowa 2027 – FAQ
Ile wynosi najniższa krajowa w 2027 roku?
Od 1 stycznia 2027 r. minimalne wynagrodzenie za pracę wynosi 4 950 zł brutto miesięcznie dla pracownika zatrudnionego w pełnym miesięcznym wymiarze czasu pracy. Kwota wynika z rozporządzenia Rady Ministrów z 14 września 2026 r. (Dz.U. 2026 poz. 1213).
Ile wynosi najniższa krajowa 2027 na rękę?
Przy standardowych założeniach – pracownik powyżej 26. roku życia, pełny etat, podstawowe koszty uzyskania przychodu 250 zł, PIT-2 i brak PPK – 4 950 zł brutto daje około 3 703,93 zł netto. Kwota może się różnić w zależności od indywidualnej sytuacji podatkowej pracownika.
Ile wynosi minimalna stawka godzinowa w 2027 roku?
Od 1 stycznia 2027 r. minimalna stawka godzinowa wynosi 32,30 zł brutto za każdą godzinę wykonania zlecenia lub świadczenia usług objętych ustawą. Nie jest to minimalna stawka godzinowa dla pracowników zatrudnionych na umowę o pracę.
Czy trzeba podpisać aneks do umowy po wzroście płacy minimalnej?
Jeżeli w umowie o pracę wpisano konkretną kwotę wynagrodzenia, która od 1 stycznia 2027 r. będzie niższa od należnego pracownikowi minimum, warunki wynagrodzenia należy odpowiednio zmienić na piśmie. Wynika to m.in. z art. 29 § 4 Kodeksu pracy.
Jeżeli natomiast umowa nie wskazuje konkretnej kwoty i odwołuje się do aktualnego minimalnego wynagrodzenia za pracę wynikającego z obowiązujących przepisów, Państwowa Inspekcja Pracy wskazuje, że sporządzanie aneksu przy każdej zmianie płacy minimalnej nie jest konieczne.
Czy pracownik zarabiający więcej niż 4 950 zł musi dostać podwyżkę?
Nie. Przepisy określają minimalny poziom wynagrodzenia, ale nie nakładają na pracodawcę ogólnego obowiązku proporcjonalnego zwiększania wynagrodzeń osób, które już zarabiają powyżej minimum.
Podwyżka może jednak wynikać z innych źródeł, np. z umowy o pracę, układu zbiorowego, regulaminu wynagradzania albo wewnętrznej polityki płacowej firmy.
Co grozi pracodawcy za wypłatę wynagrodzenia poniżej minimum?
Jeżeli pracownik nie otrzyma należnego minimalnego wynagrodzenia, może domagać się wyrównania, złożyć skargę do Państwowej Inspekcji Pracy lub dochodzić swoich praw przed sądem pracy.
Państwowa Inspekcja Pracy wskazuje, że naruszenie obowiązku wypłaty pracownikowi wynagrodzenia w wymaganej wysokości może stanowić wykroczenie z art. 282 § 1 pkt 1 Kodeksu pracy zagrożone grzywną od 2 000 do 60 000 zł. Natomiast wypłacanie zleceniobiorcy stawki niższej od ustawowej minimalnej stawki godzinowej podlega, zgodnie z art. 8e ustawy o minimalnym wynagrodzeniu, grzywnie od 1 000 do 30 000 zł.
Ile wynosi najniższa krajowa przy połowie etatu w 2027 roku?
Przy 1/2 etatu minimalne wynagrodzenie odpowiada połowie stawki dla pełnego etatu, czyli 2 475 zł brutto, z uwzględnieniem zasad proporcjonalnego ustalania wynagrodzenia wynikających z art. 8 ustawy o minimalnym wynagrodzeniu.
Czy najniższa krajowa 2027 wpływa na preferencyjne składki ZUS?
Tak. Minimalna podstawa preferencyjnych składek społecznych wynosi 30% minimalnego wynagrodzenia. Przy płacy minimalnej 4 950 zł będzie to w 2027 r. 1 485 zł. Nie należy jednak utożsamiać tej kwoty z pełną podstawą składki zdrowotnej, ponieważ składka zdrowotna jest obliczana według odrębnych zasad.
Podstawa prawna
Najważniejsze przepisy dotyczące najniższej krajowej w 2027 r. to przede wszystkim:
| Akt prawny | Znaczenie |
|---|---|
| Rozporządzenie Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. (Dz.U. 2026 poz. 1213) | Ustala kwoty 4 950 zł i 32,30 zł |
| Ustawa z 10 października 2002 r. o minimalnym wynagrodzeniu za pracę | Określa zasady ustalania i stosowania minimalnego wynagrodzenia oraz minimalnej stawki godzinowej |
| Ustawa z 26 czerwca 1974 r. – Kodeks pracy | Reguluje m.in. warunki umowy o pracę, dodatki za pracę w nocy i odpowiedzialność pracodawcy |
| Ustawa z 23 kwietnia 1964 r. – Kodeks cywilny | Art. 734 i 750 dotyczą umów objętych minimalną stawką godzinową |
| Ustawa z 13 marca 2003 r. o szczególnych zasadach rozwiązywania z pracownikami stosunków pracy z przyczyn niedotyczących pracowników | Wiąże limit niektórych odpraw z wysokością minimalnego wynagrodzenia |
Od 1 stycznia 2027 r. działy kadr powinny więc stosować 4 950 zł brutto jako minimalne wynagrodzenie za pracę w pełnym wymiarze czasu pracy oraz 32,30 zł brutto jako minimalną stawkę godzinową dla umów objętych tą regulacją. Warto wcześniej zweryfikować umowy, wymiary etatów, stawki zleceniobiorców oraz ustawienia systemu kadrowo-płacowego, aby wszystkie rozliczenia od początku roku były zgodne z nowymi przepisami.
Czytaj więcej:

Opiekun merytoryczny
Hanna Ślązak
Starsza specjalistka ds. kadr i płac w HRappka.pl
Redakcja
Katarzyna Gruszczyńska
Specjalistka ds. marketingu w HRappka.pl